IMPUESTO AL PATRIMONIO DE LAS PERSONAS FÍSICAS
El IPPF es un impuesto de carácter anual, que grava el patrimonio que tienen las Personas Físicas, los Núcleos Familiares y las Sucesiones Indivisas.
¿Quiénes están obligados a pagar este impuesto?
- Las personas físicas cuyo patrimonio fiscal en el país sea superior a $ 6.381.000 (145.000 USD aproximadamente).
- Los núcleos familiares cuyo patrimonio fiscal en el país exceda los $ 12.762.000 (290.000 USD aproximadamente).
- Las sucesiones indivisas cuyo patrimonio fiscal en el país exceda los $ 6.381.000, y siempre que al 31 de diciembre de 2024 no se halle ejecutoriado el auto declaratorio de herederos.
¿Qué activos están gravados?
- Disponibilidades en territorio nacional: dinero en efectivo y en el banco.
- Créditos: créditos a favor de contribuyente.
- Vehículos: valuados en función del valor de la patente de rodados del año, multiplicado por 25.
- Inmuebles urbanos: Valor real de catastro.
- Inmuebles rurales con y sin explotación agropecuaria (generalmente cumplen con la causal de estar exonerados).
- Inmuebles arrendados
- Ajuar
A continuación, les planteamos un ejemplo práctico:
Una persona física es propietaria de los siguientes bienes:
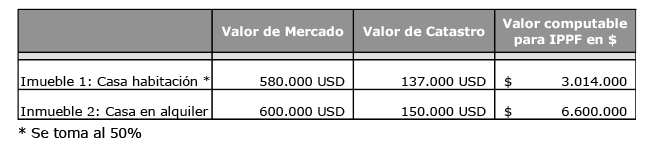
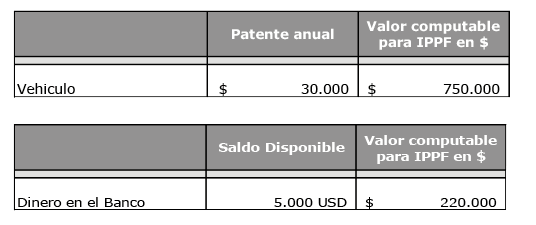
En total su patrimonio asciende a $ 10.584.000, por lo tanto, como PF, está obligado a presentar la declaración jurada y a pagar Impuesto al Patrimonio.
Puede optar por presentar como NF y en este caso no estaría alcanzada por este impuesto, deberíamos analizar los activos del conyuge pero en principio como no alcanza el MNI, no se encontraría gravada.